Domain pmc24.de kaufen?
Wir ziehen mit dem Projekt
pmc24.de um.
Sind Sie am Kauf der Domain
pmc24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pmc24.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
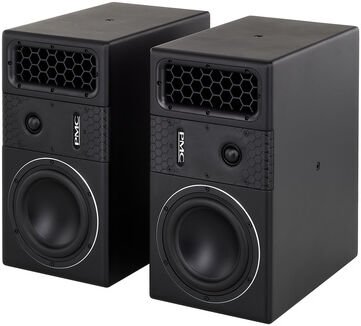
PMC 6PMC 6; Aktive 2-wege Studio Nahfeldmonitore 6"; Frequenzbereich: 39 Hz - 25 kHz (- 3 dB @ 1 Meter); 150 mm (6") Tieftöner 200 Watt RMS, 27 mm Soft Dome Hochtöner 200 Watt RMS; Class-D Verstärker; max. SPL 118 dB @ 1 Meter; Empfindlichkeit: +4 dBu Eingangsignal = 98 dB SPL @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); horizontal und vertikal aufstellbar; High-Pass Filter (20 - 200 Hz, 12 dB / Okt.); Delay (0 - 30 mS); Phase (normal oder invertiert); LF & HF shelving Filter (20 Hz - 20 kHz, +/- 10 dB, Q 0.707); Parametrischer EQ (5 Bänder, 20 Hz - 20 kHz, +/- 10 dB); User Presets speicherbar; LCD Display; Steckplatz für Erweiterungskarten; integriertes Netzteil 100 - 240 VAC (automatische Umschaltung), 50 - 60 Hz (IEC C14); Anschlüsse: XLR Eingang umschaltbar zwischen Analog und Digital AES3 (bis zu 24-Bit / 192 kHz), XLR Ausgang Digital AES3 (24-Bit / 96 kHz fix), RJ45 (für PMC SoundAlign web interface); Abmessungen pro Monitor: 215 x 400 x 372 mm (B x H x T); Gewicht: 11.1 kg pro Monitor; Paarpreis!6299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
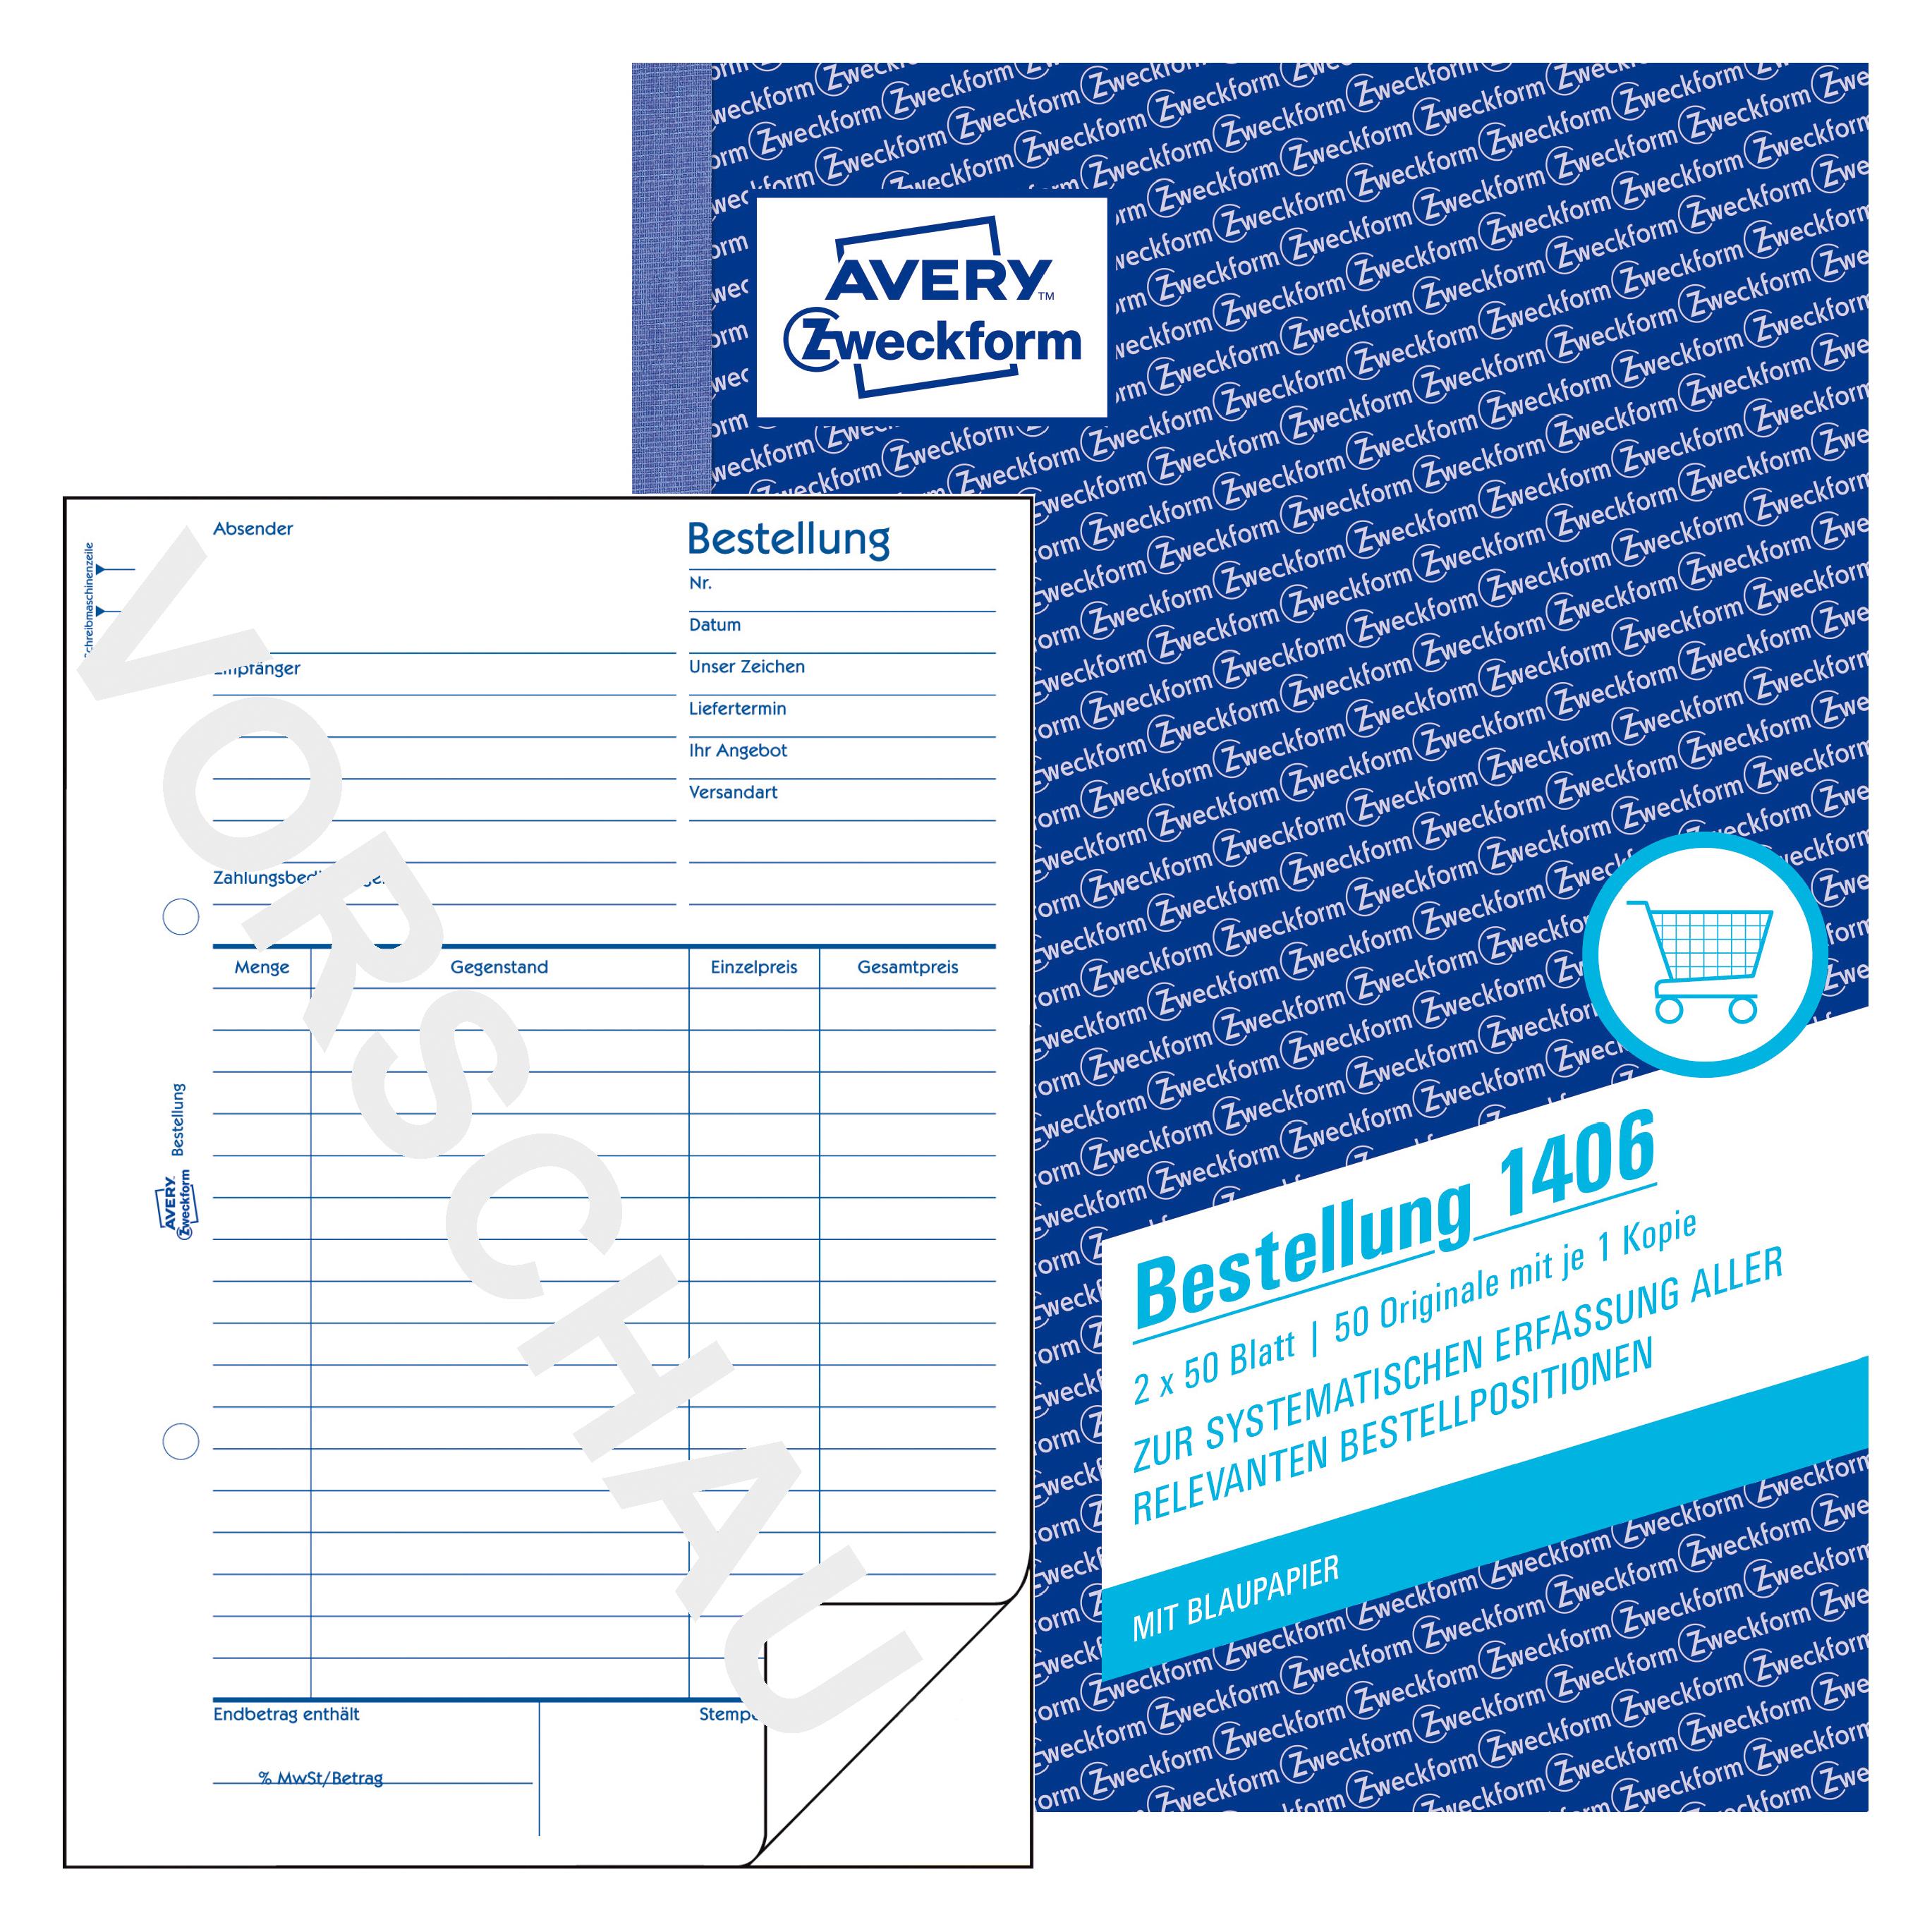
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
PMC 6PMC 6; Aktive 2-wege Studio Nahfeldmonitore 6"; Frequenzbereich: 39 Hz - 25 kHz (- 3 dB @ 1 Meter); 150 mm (6") Tieftöner 200 Watt RMS, 27 mm Soft Dome Hochtöner 200 Watt RMS; Class-D Verstärker; max. SPL 118 dB @ 1 Meter; Empfindlichkeit: +4 dBu Eingangsignal = 98 dB SPL @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); horizontal und vertikal aufstellbar; High-Pass Filter (20 - 200 Hz, 12 dB / Okt.); Delay (0 - 30 mS); Phase (normal oder invertiert); LF & HF shelving Filter (20 Hz - 20 kHz, +/- 10 dB, Q 0.707); Parametrischer EQ (5 Bänder, 20 Hz - 20 kHz, +/- 10 dB); User Presets speicherbar; LCD Display; Steckplatz für Erweiterungskarten; integriertes Netzteil 100 - 240 VAC (automatische Umschaltung), 50 - 60 Hz (IEC C14); Anschlüsse: XLR Eingang umschaltbar zwischen Analog und Digital AES3 (bis zu 24-Bit / 192 kHz), XLR Ausgang Digital AES3 (24-Bit / 96 kHz fix), RJ45 (für PMC SoundAlign web interface); Abmessungen pro Monitor: 215 x 400 x 372 mm (B x H x T); Gewicht: 11.1 kg pro Monitor; Paarpreis!6299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
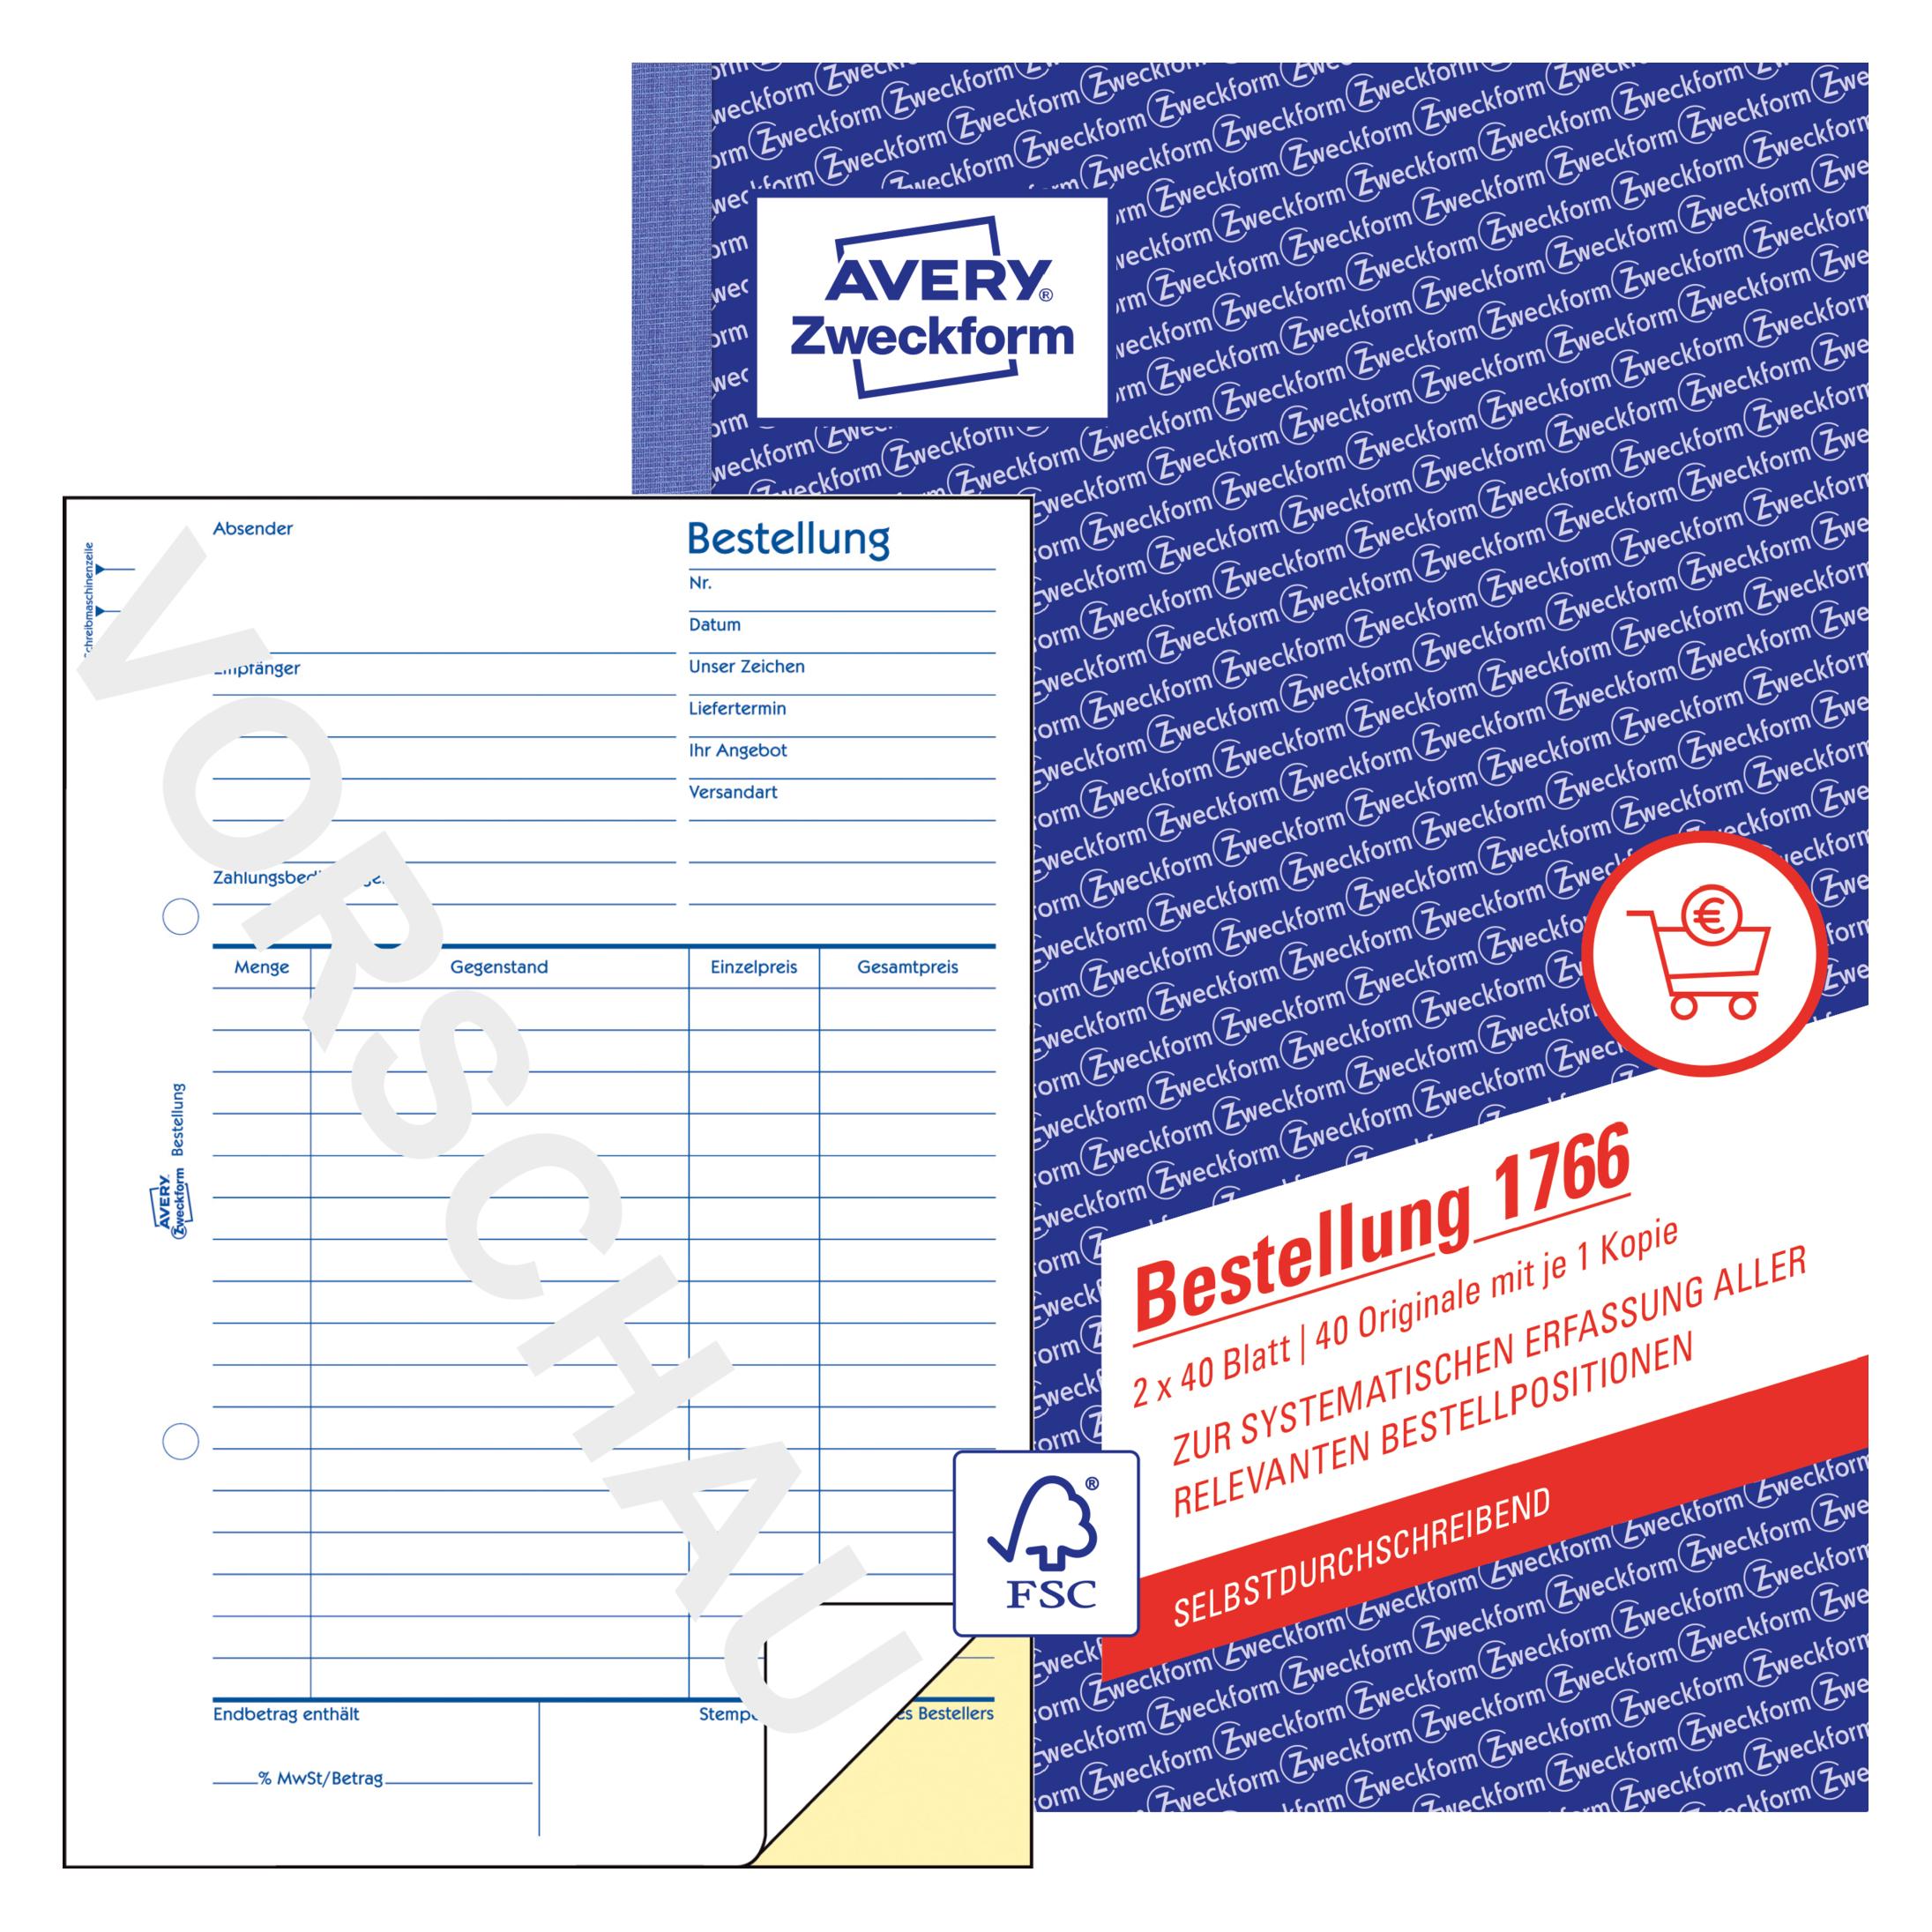
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.