Domain pmc24.de kaufen?
Wir ziehen mit dem Projekt
pmc24.de um.
Sind Sie am Kauf der Domain
pmc24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pmc24.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
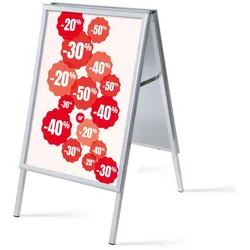
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
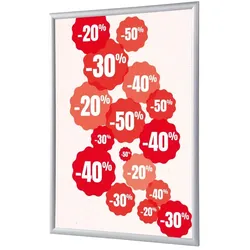
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Welche flexiblen Zahlungsmöglichkeiten stehen bei der Bestellung in ihrem Online-Shop zur Verfügung?
In unserem Online-Shop stehen folgende flexible Zahlungsmöglichkeiten zur Verfügung: Kreditkarte, PayPal und Klarna Rechnung. Kunden können zwischen diesen Optionen wählen, um ihre Bestellung zu bezahlen. Wir bieten somit eine Vielzahl an sicheren und bequemen Zahlungsmethoden an. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
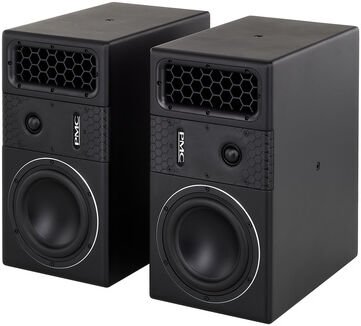
PMC 6PMC 6; Aktive 2-wege Studio Nahfeldmonitore 6"; Frequenzbereich: 39 Hz - 25 kHz (- 3 dB @ 1 Meter); 150 mm (6") Tieftöner 200 Watt RMS, 27 mm Soft Dome Hochtöner 200 Watt RMS; Class-D Verstärker; max. SPL 118 dB @ 1 Meter; Empfindlichkeit: +4 dBu Eingangsignal = 98 dB SPL @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); horizontal und vertikal aufstellbar; High-Pass Filter (20 - 200 Hz, 12 dB / Okt.); Delay (0 - 30 mS); Phase (normal oder invertiert); LF & HF shelving Filter (20 Hz - 20 kHz, +/- 10 dB, Q 0.707); Parametrischer EQ (5 Bänder, 20 Hz - 20 kHz, +/- 10 dB); User Presets speicherbar; LCD Display; Steckplatz für Erweiterungskarten; integriertes Netzteil 100 - 240 VAC (automatische Umschaltung), 50 - 60 Hz (IEC C14); Anschlüsse: XLR Eingang umschaltbar zwischen Analog und Digital AES3 (bis zu 24-Bit / 192 kHz), XLR Ausgang Digital AES3 (24-Bit / 96 kHz fix), RJ45 (für PMC SoundAlign web interface); Abmessungen pro Monitor: 215 x 400 x 372 mm (B x H x T); Gewicht: 11.1 kg pro Monitor; Paarpreis!6299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
PMC Result 6PMC Result 6; Aktive 2-wege Studio Nahfeldmonitore 6.5"; Frequenzbereich: 45 Hz - 22 kHz; 170 mm (6.5") Tieftöner 100 Watt RMS, 27 mm Soft Dome Hochtöner 65 Watt RMS; Crossover Frequenz: 2 kHz; max. SPL: 112 dB @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); Anschlüsse: XLR Eingang symmetrisch; Abmessungen pro Monitor: 199 x 380 x 360 mm (B x H x T); Gewicht: 8 kg pro Monitor; Paarpreis!2599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Welche flexiblen Zahlungsmöglichkeiten stehen bei der Bestellung in ihrem Online-Shop zur Verfügung?
In unserem Online-Shop stehen folgende flexible Zahlungsmöglichkeiten zur Verfügung: Kreditkarte, PayPal und Klarna Rechnung. Kunden können zwischen diesen Optionen wählen, um ihre Bestellung zu bezahlen. Wir bieten somit eine Vielzahl an sicheren und bequemen Zahlungsmethoden an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.